Hello bank! par BNP Paribas
- 4,5
- Note
- 1.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
J’ai abordé Hello bank! comme une application bancaire à utiliser dans la durée, pas comme un outil que l’on ouvre une fois pour consulter un solde. Développée par BNP PARIBAS, elle s’adresse aux clients qui veulent garder leur banque dans leur poche et effectuer les opérations courantes sans passer systématiquement par un ordinateur ou une agence. Après plusieurs utilisations, mon impression est assez nette : l’application est surtout intéressante lorsqu’elle devient un réflexe quotidien, avec une interface pensée pour réduire les manipulations inutiles.
Elle appartient à la catégorie des applications de finance et reste gratuite. Sa note moyenne de 4,5, basée sur environ 69 000 évaluations, montre qu’elle répond aux attentes d’une grande partie de ses utilisateurs. Elle dépasse aussi le million d’installations, ce qui lui donne une présence solide parmi les applications bancaires mobiles. Mais une bonne note ne suffit pas à décider si elle mérite une place permanente sur votre téléphone. Pour cela, il faut regarder ce qu’elle apporte après la découverte initiale, ce qu’elle demande en entretien et les petites frictions qui peuvent finir par fatiguer.
Une première semaine convaincante pour les opérations courantes
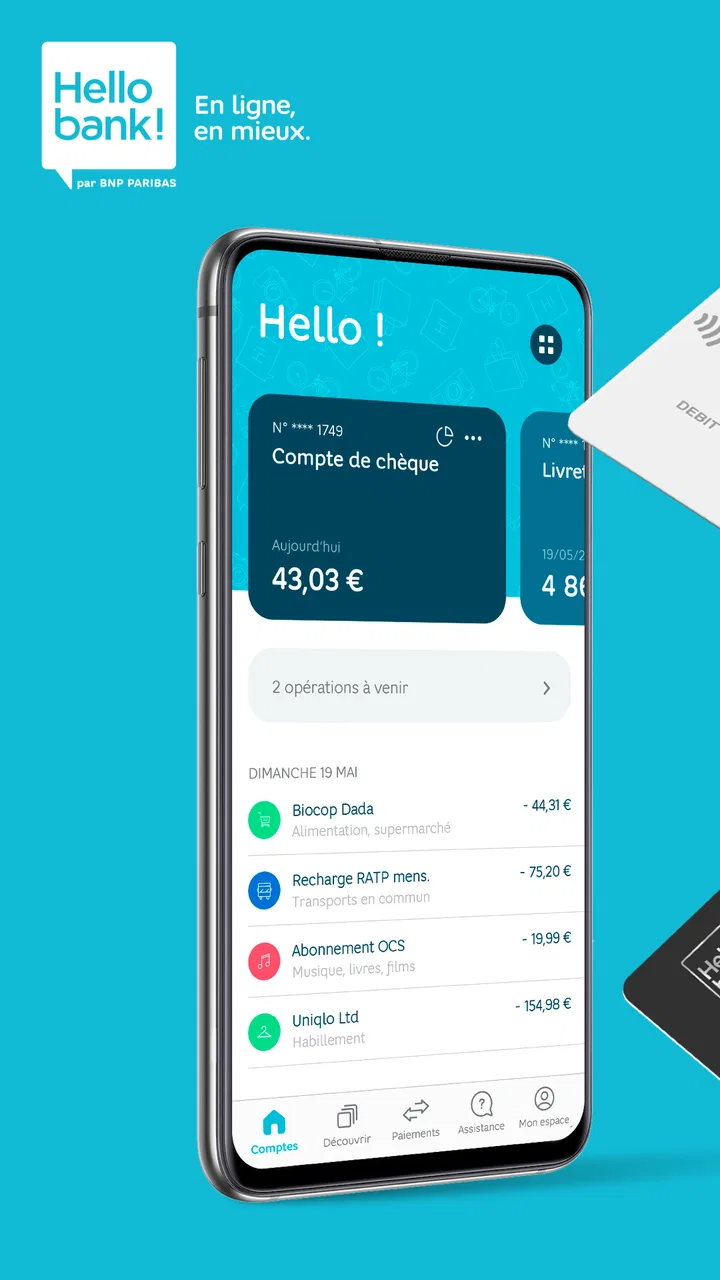
La première qualité que j’ai remarquée est la sensation de fluidité. Le résumé de l’application promet une expérience plus intuitive, et c’est bien sur ce point que se joue son intérêt. Je peux ouvrir l’application pour vérifier rapidement la situation de mon compte, puis repartir sans avoir l’impression d’avoir traversé une succession de menus. Cette simplicité compte beaucoup dans une application financière : quand on consulte son solde entre deux activités, chaque étape supplémentaire devient agaçante.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



La première semaine est généralement celle où l’on teste les usages les plus évidents. Vérifier une opération récente, surveiller le montant disponible, retrouver une information liée au compte ou effectuer une action bancaire habituelle permet rapidement de comprendre si l’application correspond à ses habitudes. Hello bank! donne une impression assez directe pour ce type de consultation. Je n’ai pas besoin de transformer chaque ouverture en séance de gestion budgétaire ; elle peut simplement servir de point de contrôle rapide.
Ce fonctionnement est particulièrement pratique pour les personnes qui suivent leurs dépenses au fil de l’eau. Par exemple, après un achat important, je peux vérifier que l’opération apparaît correctement et garder une vision réaliste de ce qu’il me reste pour la semaine. Ce n’est pas spectaculaire, mais c’est précisément le genre de geste qui évite les mauvaises surprises. Une application bancaire réussie ne doit pas seulement proposer beaucoup de fonctions : elle doit rendre les vérifications ordinaires assez simples pour qu’on pense réellement à les faire.
Le bon usage pour une journée chargée
Imaginez une journée où plusieurs dépenses s’enchaînent : transport, déjeuner, achat en ligne et prélèvement attendu. Dans ce contexte, je préfère une application qui me permet de contrôler la situation par petites sessions plutôt que de devoir tout reconstituer le soir. Hello bank! convient bien à cette routine. Je peux l’utiliser comme un tableau de bord personnel, en ouvrant l’application avant une dépense importante ou après une transaction inhabituelle.
Cette approche est plus utile qu’une consultation occasionnelle, car elle transforme l’application en habitude. Je conseille toutefois de ne pas se limiter au solde affiché. Le solde donne une photographie, pas toujours une vision complète de ce qui va arriver. Pour gérer correctement son mois, il faut aussi tenir compte des paiements déjà prévus, des dépenses récurrentes et des opérations qui peuvent apparaître avec un décalage. L’application aide à consulter sa situation, mais elle ne remplace pas le jugement de l’utilisateur.
La prise en main devrait convenir à quelqu’un qui n’aime pas les interfaces bancaires trop chargées. En revanche, les utilisateurs qui veulent une analyse très poussée de leurs habitudes financières risquent de chercher davantage. Une application bancaire mobile est d’abord conçue pour accéder à ses services et surveiller ses comptes. Elle n’est pas forcément le meilleur outil pour construire un budget détaillé, comparer chaque catégorie de dépense ou organiser un plan financier complexe.
Un accès rassurant, mais pas totalement sans effort
Dans une application financière, la rapidité ne doit jamais se faire au détriment de la prudence. J’apprécie donc qu’une ouverture de l’application bancaire ne soit pas traitée comme celle d’une application de divertissement. Il faut accepter quelques étapes de sécurité et rester attentif à ce que l’on valide. Cette légère friction est normale : elle protège l’accès aux informations et aux opérations sensibles.
Le compromis est clair. Pour une consultation rapide, une procédure de sécurité peut sembler plus longue que prévu, surtout lorsqu’on ouvre l’application plusieurs fois dans la même journée. Pourtant, je préfère cette contrainte à une expérience qui chercherait à tout accélérer. Mon conseil est de prévoir un accès de secours et de garder ses informations nécessaires dans un endroit sûr, sans les transmettre à quelqu’un d’autre. En cas de téléphone changé, de session interrompue ou de problème d’accès, cette préparation évite de transformer une petite difficulté en véritable blocage.
Ce qui reste utile après le premier mois
L’attrait d’une application bancaire se mesure rarement à sa première ouverture. Après quelques semaines, la question devient plus simple : est-ce que je continue à la consulter parce qu’elle m’aide réellement, ou seulement parce que je voulais la tester ? Pour Hello bank!, la valeur durable vient surtout de la répétition des opérations ordinaires. Consulter ses mouvements, garder un œil sur ses comptes et effectuer ses démarches depuis le mobile sont des besoins qui reviennent naturellement.
Je trouve cette régularité plus importante que l’effet de nouveauté. Une application peut avoir une interface agréable et perdre son intérêt si elle ne simplifie pas les gestes que l’on accomplit chaque mois. Ici, l’usage se justifie lorsque l’on veut éviter de se connecter à un site web pour chaque vérification. L’application devient alors une porte d’entrée pratique vers sa relation bancaire, notamment pour ceux qui consultent principalement leur téléphone.
Le meilleur moyen d’en tirer parti est de lui attribuer des moments précis. Je peux la consulter avant de faire une dépense inhabituelle, après un virement attendu ou lors d’un point hebdomadaire sur mes comptes. Cette méthode évite deux excès : ne jamais vérifier sa situation, ou ouvrir l’application de manière compulsive sans rien en tirer. La régularité doit servir une décision, même petite, comme reporter un achat ou ajuster les dépenses de la semaine.
Une application qui accompagne, mais ne décide pas à votre place
Il faut être honnête sur le rôle d’Hello bank!. Elle facilite l’accès aux informations et aux services bancaires, mais elle ne peut pas résoudre une mauvaise organisation financière à la place de l’utilisateur. Si vos revenus et vos dépenses sont difficiles à suivre, la simple présence d’une application ne suffira pas. Vous devrez toujours interpréter les mouvements, distinguer les dépenses ponctuelles des charges récurrentes et vérifier que votre solde disponible correspond réellement à votre situation.
Je recommande donc de l’utiliser avec une méthode simple. Une fois par semaine, regardez les dernières opérations et repérez celles qui ne correspondent pas à vos attentes. Une fois par mois, prenez un peu plus de temps pour comparer les dépenses prévues et les dépenses réelles. Cette routine donne davantage de valeur à l’application que des ouvertures répétées sans objectif. Elle permet aussi de détecter plus tôt une erreur de saisie, une dépense oubliée ou un paiement que l’on ne reconnaît pas.
Un autre point important concerne les notifications et les alertes lorsqu’elles sont disponibles dans votre configuration. Elles peuvent aider à suivre les mouvements, mais trop d’alertes finissent par être ignorées. Je conseille de conserver les informations réellement utiles et de réduire ce qui ne demande aucune action. Une application bancaire doit attirer mon attention quand quelque chose mérite d’être vérifié, pas m’habituer à fermer des messages sans les lire.
Les utilisateurs qui en profiteront le plus
Hello bank! me paraît adaptée aux clients qui veulent une banque accessible depuis leur smartphone et qui privilégient les opérations simples. Elle peut convenir à une personne qui débute dans la gestion autonome de son compte, à un utilisateur qui se déplace souvent ou à quelqu’un qui veut éviter de dépendre d’un ordinateur pour les vérifications habituelles. Son âge de contenu PEGI 3 reflète son caractère généraliste et accessible, même si les décisions financières restent évidemment réservées à un utilisateur capable de les comprendre.
Elle est aussi intéressante pour les personnes qui veulent centraliser leur routine bancaire dans une application officielle plutôt que de multiplier les outils. La présence du développeur BNP PARIBAS peut rassurer les clients qui souhaitent rester dans l’écosystème de leur banque, avec une application conçue pour cette relation précise plutôt qu’un agrégateur indépendant.
À l’inverse, je serais plus réservé pour quelqu’un qui recherche avant tout un outil de pilotage financier très détaillé. Si votre priorité est la visualisation avancée de plusieurs établissements, la catégorisation poussée ou l’analyse approfondie de votre patrimoine, une solution spécialisée peut être plus adaptée. Il faut aussi éviter de choisir cette application uniquement parce qu’elle est gratuite : le vrai critère est de savoir si vous êtes déjà client ou si les services bancaires associés correspondent à votre situation.
Le coût d’entretien et les petites sources de fatigue
Une application que l’on garde longtemps doit demander peu d’entretien. Dans le cas d’Hello bank!, l’entretien quotidien est limité : il s’agit surtout de maintenir l’application à jour, de conserver un téléphone suffisamment fiable et de rester attentif aux demandes de sécurité. La version actuelle est la 3.68.0 et l’application fonctionne à partir d’Android 7.0, ce qui la rend accessible à de nombreux appareils encore utilisés. Pour un téléphone très ancien, je conseille tout de même de vérifier la compatibilité et la fluidité avant d’en faire son unique accès bancaire.
Les mises à jour sont nécessaires dans ce type d’application, même lorsqu’elles ne changent pas visiblement l’interface. Elles peuvent améliorer la stabilité, corriger des problèmes ou accompagner les exigences de sécurité. La contrepartie est qu’une mise à jour peut modifier légèrement l’emplacement d’un bouton ou la manière d’accomplir une action. Ce n’est pas propre à Hello bank!, mais c’est une raison de ne pas attendre le jour d’une opération urgente pour découvrir une nouvelle présentation.
Je recommande également de ne pas désinstaller l’application simplement parce qu’on l’utilise peu pendant une période. Une banque mobile prend sa valeur au moment où l’on en a besoin : déplacement, opération à contrôler ou accès rapide à une information. Si vous changez de téléphone, faites la transition lorsque vous avez encore accès à l’ancien appareil et suffisamment de temps pour suivre les étapes de sécurisation. Cette précaution est plus importante que la recherche d’une interface parfaite.
Quand la fluidité peut laisser place à l’impatience
La promesse d’une expérience intuitive crée une attente élevée. Dès qu’une opération sort du quotidien, je m’attends à retrouver la même clarté que pour une simple consultation. C’est là que certaines applications bancaires peuvent sembler moins confortables : les démarches sensibles nécessitent souvent davantage de contrôles, de confirmations et de vigilance. Même avec une interface bien pensée, il est difficile de rendre une opération financière complexe aussi rapide qu’une consultation de solde.
La fatigue peut aussi venir de la répétition des contrôles de sécurité, surtout pour les utilisateurs qui ouvrent l’application plusieurs fois par jour. Je ne considère pas cela comme un défaut absolu, car la sécurité impose des limites. Mais il faut savoir quel type de confort on recherche. Si vous voulez une application qui privilégie la rapidité à chaque instant, vous risquez de trouver le parcours bancaire trop prudent. Pour ma part, j’accepte cette lenteur ponctuelle lorsque l’action engage réellement mon compte.
Un autre risque est de confondre simplicité visuelle et simplicité financière. Une interface claire rend les informations plus accessibles, mais elle ne supprime pas les conditions liées aux produits bancaires, aux délais ou aux opérations. Avant de confirmer quoi que ce soit, je prends le temps de lire l’écran et de vérifier le destinataire, le montant et la date. Cette habitude évite de reprocher à l’application une erreur qui vient en réalité d’une validation trop rapide.
Ce qui peut faire préférer une autre solution
Je ne conseillerais pas Hello bank! à quelqu’un qui veut uniquement une application indépendante de sa banque actuelle. Son intérêt est lié à la relation avec BNP PARIBAS et à l’accès aux services de Hello bank!. Si vous cherchez seulement un outil de suivi global de vos comptes, un agrégateur peut mieux correspondre à votre besoin, surtout si vous utilisez plusieurs établissements.
De même, une personne qui préfère effectuer toutes ses démarches avec un conseiller ou en agence ne tirera peut-être pas assez de valeur d’une application mobile. Elle peut rester utile pour les consultations, mais elle ne remplacera pas le mode d’accompagnement recherché. À l’opposé, un utilisateur qui fait presque tout depuis son téléphone risque de considérer l’application comme indispensable, à condition d’accepter les contrôles et de garder son appareil à jour.
Enfin, les clients qui veulent une gestion budgétaire très pédagogique devront peut-être compléter l’application avec leur propre méthode. Je préfère utiliser une note, un tableau ou un outil spécialisé pour les objectifs détaillés, puis conserver Hello bank! pour les informations bancaires réelles. Cette séparation est saine : l’application bancaire reste la référence pour les opérations, tandis qu’un outil externe peut servir à planifier.
Mon avis sur sa place dans la durée
Après la phase de découverte, Hello bank! conserve une raison d’être claire : rendre les usages bancaires courants disponibles rapidement depuis un smartphone. Sa note de 4,5 et son volume d’installations montrent qu’elle a trouvé son public, mais mon jugement repose surtout sur sa capacité à s’intégrer dans une routine. Sur ce point, elle fonctionne mieux comme un outil discret que comme une application que l’on explore longuement.
Je l’imagine rester installée chez un utilisateur qui consulte régulièrement ses comptes, qui veut vérifier une opération sans attendre et qui accepte de consacrer quelques minutes à une gestion financière normale. Elle perd de son intérêt pour celui qui ne souhaite pas gérer sa banque sur mobile, ou pour celui qui attend une analyse complète de ses finances personnelles dans une seule interface.
La gratuité facilite l’essai, mais elle ne doit pas masquer la vraie question : est-ce que cette application correspond à votre banque et à votre manière de gérer l’argent ? Si oui, elle peut devenir un compagnon durable, car ses usages reviennent chaque semaine et chaque mois. Si non, son installation risque de rester une expérience sans suite, même si l’interface est agréable.
Mon conseil final est de l’évaluer sur une période complète plutôt que sur une seule ouverture. Utilisez-la pour vos consultations habituelles, testez votre routine de suivi hebdomadaire, observez la facilité avec laquelle vous retrouvez les informations importantes et vérifiez que les contrôles de sécurité vous conviennent. Après cette période, la réponse sera généralement évidente. Hello bank! mérite une place durable si vous cherchez un accès bancaire mobile simple et régulier, pas si vous attendez un conseiller financier automatisé ou un logiciel de budget complet.
Pour une application de finance gratuite, disponible sur Android à partir de la version 7.0 et proposée sous la responsabilité de BNP PARIBAS, le bilan est donc favorable, avec une réserve importante : sa valeur dépend davantage de votre discipline et de votre relation bancaire que de l’effet de nouveauté. Je la recommande aux clients qui veulent consulter et gérer leurs affaires courantes depuis leur téléphone, tout en gardant une attitude attentive avant chaque validation.
FAQ sur Hello bank! par BNP Paribas
01Qu’est-ce que Hello bank! par BNP Paribas et à qui s’adresse cette application ?
Hello bank! est la banque mobile de BNP Paribas, conçue pour gérer ses comptes directement depuis un smartphone ou une tablette. L’application s’adresse aussi bien aux nouveaux clients qu’aux personnes souhaitant consulter leurs comptes, effectuer des virements, suivre leurs dépenses ou gérer leur carte bancaire à distance. Elle convient surtout aux utilisateurs qui privilégient l’autonomie et les opérations courantes en ligne.
02L’ouverture d’un compte Hello bank! peut-elle se faire entièrement depuis l’application ?
Oui, l’ouverture d’un compte peut généralement être réalisée en ligne depuis l’application ou le site Hello bank!, sans rendez-vous en agence. Il faut toutefois fournir plusieurs informations personnelles, une pièce d’identité valide et, selon le profil, des justificatifs complémentaires. Une vérification d’identité et parfois un premier versement peuvent être nécessaires avant l’activation définitive du compte.
03Quelles opérations peut-on effectuer avec l’application Hello bank! ?
L’application permet de consulter le solde et l’historique des comptes, réaliser des virements, gérer les bénéficiaires et suivre les opérations à venir. Elle offre également des fonctions liées à la carte bancaire, comme la consultation des plafonds, le verrouillage temporaire ou la modification de certains paramètres. Les services disponibles peuvent varier selon le type de compte et la carte détenue.
04L’application Hello bank! est-elle sécurisée pour effectuer des opérations bancaires ?
Hello bank! utilise plusieurs mécanismes de sécurité pour protéger l’accès aux comptes et la validation des opérations, notamment l’identification personnelle, la biométrie compatible avec le téléphone et des dispositifs de confirmation renforcée. Il reste indispensable de conserver ses identifiants confidentiels, d’activer les notifications et de ne jamais communiquer un code reçu par SMS ou dans l’application à un tiers.
05L’application Hello bank! est-elle gratuite et faut-il payer pour utiliser ses services ?
Le téléchargement de l’application est généralement gratuit, mais cela ne signifie pas que tous les produits et services bancaires sont sans frais. Les tarifs dépendent notamment de l’offre choisie, de la carte bancaire, des opérations effectuées et de la situation du client. Avant l’ouverture d’un compte, il est recommandé de consulter la grille tarifaire officielle afin de vérifier les conditions applicables.
Avantages
- Ouverture de compte entièrement en ligne
- sans rendez-vous en agence.
- Application claire pour suivre les dépenses et gérer le budget au quotidien.
- Virements et paiements mobiles facilement accessibles depuis l’application.
- Cartes bancaires compatibles avec Apple Pay et Google Pay.
- Accès à l’expertise et aux services du groupe BNP Paribas.
Inconvénients
- Certaines offres ou opérations nécessitent de respecter des conditions d’éligibilité.
- Les délais de réponse du service client peuvent varier selon les périodes.
- Des frais peuvent s’appliquer pour certaines opérations ou services spécifiques.
- L’offre de produits d’épargne reste moins large que celle d’une agence traditionnelle.
- Une connexion internet est indispensable pour gérer la plupart des opérations.

Hello bank! par BNP Paribas
Galerie